Kat Karşılığı
Kat Karşılığı Teminat Nasıl Hesaplanır? 4 Aşamada Güvence Açığı, Örnek Rakamlarla
- Yazar
- BinaBina Fizibilite Ekibi · Kentsel dönüşüm ve imar analizi
- Yayın
- Son güncelleme
- Okuma
- 10 dakika
- Dayanak
- Türk Medeni Kanunu (4721), İcra ve İflas Kanunu (2004), Türk Borçlar Kanunu (6098)
Kısaca
Teminatı “ipotek var” sözüyle değil, her aşamada verilen pay ile görülen iş arasındaki açıkla ölçebilirsiniz.
- Varsayımsal örnekte aşamalı devir, ruhsat günkü açığı tek başına dörtte bire indiriyor; sıralama sayılara bağlıdır.
- İpoteğin değerini yazılı tutar değil, satışta ele geçecek para belirler.
- %6 yasal teminat malike ödenmez; iş bitmezse paraya çevrilip işi tamamlayana aktarılır.
Bu yazıda
Müteahhit 8 dairelik payı tapuda devraldı, temel atıldı, şantiye durdu. O gün elinizde kaç lira güvence var? Kat karşılığı teminat pazarlığının cevaplaması gereken asıl soru budur. "İpotek var" ya da "yönetmelik zaten %6 istiyor" demek bu sorunun cevabı değildir.
20 daireli varsayımsal bir projede aşamalı tapuyu, ipoteği ve banka teminat mektubunu aynı ölçüyle yan yana koyduk. Piyasada "Ankara usulü" denen, payın biten işe göre devredildiği yöntemi de bu ölçüyle hesapladık. Sözleşmenin diğer maddeleri için kat karşılığı sözleşme rehberine bakabilirsiniz. Burada yalnız teminatın hesabı var. Yöntem seçimini kredi, harç ve iflas açısından aşamalı tapu devri mi, ipotek mi yazısında ele aldık.
Kat karşılığı teminat ne kadar olmalı?
Mevzuatta malik lehine alınacak sözleşme teminatı için bir oran görmedik. Kat karşılığı teminatın tutarını projenin kendi sayısı belirler: inşaatın her aşamasında müteahhide verdiğiniz pay ile karşılığında gördüğünüz iş arasındaki farkı kapatacak kadar güvence gerekir. Bu farka aşağıda açık diyoruz.
Kat karşılığında malik parayla değil payla öder. Bu yüzden hesap, yapılan işe göre ödeme yapılan bir hakediş gibi kurulabilir:
Açık = (devredilen pay oranı − inşaat ilerleme oranı) × toplam iş bedeli − paraya dönecek teminat
Bu formül bizim karar ölçümüzdür, mevzuat hükmü değildir. Açık, elinizden çıkan payın bugünkü değeri değil, karşılığını henüz almadığınız işin bedelidir. Değeri şu: "teminat yeterli mi?" gibi yuvarlak bir soruyu, her aşama için tek bir sayıya çevirir.
Açık neden gerçek bir risk? 6306 kapsamındaki projede sözleşme feshedilse bile devredilen hisseler kendiliğinden geri gelmez. Kanun bu konuda genel hukuk hükümlerine gönderir (6306 m. 6/14). Yani fesih kararı, tapuyu geri almanın başlangıcıdır, sonu değil.
Örnek projede hangi sayıları varsaydık?
Tablodaki proje, malik, değer ve maliyet sayılarının hepsi varsayımdır. Gerçek bir binaya ait değildir. Yalnız hesabın nasıl kurulduğunu göstermek içindir.
| Girdi | Varsayım |
|---|---|
| Yeni bina | 20 daire, 2.400 m² inşaat alanı, yüksekliği 21,50 m altında |
| Paylaşım | 12 malik 12 daire, müteahhit 8 daire (arsa payının %40'ı) |
| Gerçek inşaat maliyeti | 40.000 TL/m², toplam 96 milyon TL |
| Arsanın bugünkü değeri | 100 milyon TL, %40 pay 40 milyon TL |
| Müteahhit payının piyasa değeri | Ruhsatta 40, kaba inşaat bitince 70, cephe ve tesisat bitince 90 milyon TL |
| Zorunlu satış indirimi | Piyasa değerinin %25 altı |
| İpotek üst sınırı | 60 milyon TL |
| Banka teminat mektubu | 24 milyon TL |
| Aşamalı devir takvimi | Ruhsatta %25, kaba bitince %60, cephe ve tesisat bitince %85, kullanma izninde %100 |
Beş teminat yapısı aşama aşama nasıl sıralanıyor?
Kat karşılığı teminat seçenekleri arasında en küçük açığı, aşamalı devir ile ipoteğin birlikte kullanıldığı yapı veriyor. Ruhsat günü teminatsız tam devirde 96 milyon TL olan açık, bu yapıda 16,5 milyon TL'ye iniyor ve kaba inşaat bitince sıfırlanıyor.
| Aşama (ilerleme) | Teminatsız tam devir | Tam devir + ipotek | Tam devir + mektup | Aşamalı devir | Aşamalı devir + ipotek |
|---|---|---|---|---|---|
| Ruhsat (%0) | 96 | 66 | 72 | 24 | 16,5 |
| Kaba inşaat bitti (%50) | 48 | 0 | 24 | 9,6 | 0 |
| Cephe ve tesisat bitti (%80) | 19,2 | 0 | 0 | 4,8 | 0 |
| Kullanma izni (%100) | 0 | 0 | 0 | 0 | 0 |
Milyon TL. Sayılar yukarıdaki varsayımlardan hesaplandı.
Tablodan üç sonuç çıkıyor.
60 milyonluk ipotek, ruhsat günü 60 milyon korumuyor. İpotekli pay o gün boş arsa payıdır, zorunlu satışta en fazla 30 milyon getirir.
Aşamalı devir, tek başına ruhsat günkü açığı dörtte bire indiriyor. Üstelik bunun için banka ya da değerleme gerekmiyor, yalnız müteahhidin kabulü gerekiyor.
Mektup sabit bir nakit tutarıdır. İlk gün güçlü görünür ama açık büyükse küçük kalır. Bu örnekte kaba inşaat bitiminde hâlâ 24 milyon açık bırakıyor.
Sıralama sayılara bağlıdır. Arsa değeri 240 milyon TL'ye, ipotek üst sınırı da 72 milyon TL'ye ulaşırsa tam devir + ipotek, ruhsat gününde aşamalı devri yakalar. Bu yüzden tabloyu kendi sayılarınızla yeniden kurun.
Ankara usulünde teminat hesabı nasıl değişir?
Ankara usulünde kat karşılığı teminatın yükünü ayrı bir araç değil, devrin zamanı taşır. Pay biten işi geçmedikçe formüldeki açık her aşamada sıfırdır. Güvenceniz para değil, henüz devretmediğiniz paydır: iş durursa o pay tapuda sizde kalır.
"Ankara usulü" kanunda tanımlı değil, piyasa adıdır. En yaygın kullanımda pay müteahhide ruhsatta ya da kat irtifakında değil, biten işe göre parça parça geçer. Peşin devir artı ipoteğe ise çoğu zaman "İstanbul usulü" denir. Bazı kaynaklar bu adları ters kullanır.
Tablo, her aşamada elinizdeki güvenceyi gösteriyor. Ankara usulü sütununda devrin biten işi geçmediğini varsaydık: ruhsatta %0, kaba bitince %50, cephe ve tesisat bitince %80. Aşamalı devir sütunu yukarıdaki takvimdir, ruhsatta %25 ile başlar.
| Aşama | Ankara usulü | Aşamalı devir | Tam devir + ipotek |
|---|---|---|---|
| Ruhsat | 8 daire | 6 daire | 30 |
| Kaba inşaat bitti | 4 daire | 3,2 daire | 52,5 |
| Cephe ve tesisat bitti | 1,6 daire | 1,2 daire | 60 |
| Ruhsat günü açık | 0 | 24 | 66 |
Daire: devretmediğiniz müteahhit payının daire karşılığı. Son sütun: ipotekli payın zorunlu satışta getireceği para, ipotek aşamalarda kaldırılmazsa. Milyon TL, varsayımdır.
Ad tek başına korumaz. Aşamalı devir sütunu da parça parça devirdir ve piyasada aynı adla anılabilir. Ama ruhsat günü verdiği %25 pay 24 milyon açık bırakıyor. Devir ne kadar erken aşamaya bağlanırsa açık o kadar büyür.
Açık sıfırsa risk bitmiş sayılmaz. Aşamanın bitip bitmediği tartışılabilir. Malik devirden kaçınırsa müteahhit devri dava yoluyla isteyebilir (TMK m. 716). Ankara usulü ipoteği de dışlamaz; erken verilen pay ile gecikme ve tamamlama alacağı ipotekle örtülebilir. Müteahhidin itirazlarını müteahhit açısından aşamalı tapu devri yazısında anlattık.
Yönetmelikteki %6 teminat sizi koruyor mu?
Kısmen, dolaylı yoldan. %6 kuralı gerçektir ama kat karşılığı teminatınızın yerini tutmaz, çünkü para malike ödenmez. Müteahhit bu teminatı ruhsattan önce kamu idaresine verir. İş bitmezse teminat paraya çevrilip işi tamamlamayı üstlenene aktarılır, kullanma izninden sonra ise müteahhide iade edilir (Yönetmelik m. 13/9-c, e, f).
Oranı birincil metinden kontrol ettik. Kanun oran vermez; 6306 m. 8/6 bina tamamlama sigortası veya Başkanlıkça belirlenen diğer teminatı arar. Oran yönetmeliktedir: 6306 Uygulama Yönetmeliği m. 13/9-c güncel hâliyle %6 diyor. Değişiklik 13 Aralık 2024'te Resmî Gazete'nin 32751 sayılı nüshasında yayımlandı, önceki oran %10'du.
Yaygın yanlış, %6'nın gerçek inşaat maliyeti üzerinden hesaplandığını sanmaktır. Matrah, Bakanlığın yıllık birim maliyeti ile inşaat alanının çarpımıdır (Yönetmelik m. 3). Örnek projede:
- 2026 tebliğinde yüksekliği 21,50 m'yi aşmayan, üç kattan yüksek konut satırı: 21.050 TL/m² (3 Şubat 2026 tarihli, 33157 sayılı Resmî Gazete; tutar her yıl güncellenir)
- 2.400 m² × 21.050 TL = 50.520.000 TL
- %6 teminat: 3.031.200 TL
Bu tutar, varsayımdaki 96 milyonluk gerçek maliyetin yaklaşık %3,2'si. Ruhsat günkü açığı neredeyse hiç değiştirmiyor. Şantiye yarıda kalsa bile işi bitirmeye yetecek para değildir, tamamlayana verilen bir katkıdır.
%6 her yerde geçerli de değil:
| Uygulama yeri | Oran | Yönetmelik |
|---|---|---|
| Riskli yapının bulunduğu parsel, gerçek veya özel kişi uygulaması | %6 | m. 13/9-c |
| Riskli alan ve rezerv yapı alanı, 50 bin m²'ye kadar | %10 | m. 13/9-a, b |
| Aynı alanlarda 50 bin m² üstü | Dilimlere göre %10, %8, %6, %4 | m. 13/9-a, b |
| Tek parselde, bir bodrum dışında en çok iki kat, 500 m²'yi geçmeyen, parsel malikinin kendi yaptığı yapı | Şartlı olarak aranmaz | m. 13/9-c |
Kalan ayrıntılar kısa. 1 Ocak 2024 ve sonrasında alınan ruhsatlarda müteahhit isterse teminat %6 üzerinden güncellenir (geçici m. 5). Bina tamamlama sigortası yaptırılmışsa teminat şartı aranmaz (6306 m. 8/6, Yönetmelik m. 13/9-ğ). Bu kapsamdaki teminatlara haciz ya da tedbir konulamaz (6306 m. 7/11). Teminat rejimindeki diğer tarihler için yönetmelik değişiklikleri yazısına bakın.
İpoteğin gerçek değerini ne belirler?
Kat karşılığı teminat olarak ipoteğin değerini yazılı tutar değil, satışta ele geçecek para belirler. Üç sınır vardır: üst sınır, derece ve taşınmazın o günkü satış değeri. Bunların en küçüğü sizin gerçek güvencenizdir.
Üst sınır. Gecikme ve tamamlama alacağının miktarı baştan belli değildir. Böyle bir alacakta taşınmazın karşılayacağı en yüksek tutarı taraflar belirtir (TMK m. 851). Henüz doğmamış ama doğabilecek alacak için de ipotek kurulabilir (TMK m. 881). Üst sınırın üzerindeki alacak ipotekli değildir.
Derece. Güvence, tescildeki rehin derecesiyle sınırlıdır ve satış bedeli alacaklılara sırayla dağıtılır (TMK m. 870, 874). Önünüzde bir banka ipoteği varsa örnekteki 30 milyonun tamamı size kalmayabilir.
Satış, mülk getirmez. Borç ödenmezse alacaklı parasını satış bedelinden alır. "Ödenmezse daireler malike geçer" kaydı geçersizdir (TMK m. 873). Teminatınız daire değil, satıştan gelecek paradır.
Şekli de küçümsemeyin. Rehin sözleşmesi resmî şekilde yapılır ve hak tapuya tescille doğar (TMK m. 856). Elden imzalanan "ipotek vereceğim" taahhüdü ipotek değildir.
Bir tuzak daha var: süre. İpotek süreli kurulmuşsa, süre bitiminden sonraki 30 gün içinde gerekli şerh konulmazsa malik tapudan terkin isteyebilir (TMK m. 883). Teslim gecikirse güvence tam da gerektiği anda düşebilir. Süreli ipotek kabul edecekseniz süreyi sözleşmedeki teslim tarihinin epey sonrasına koyun.
Müteahhit iflas ederse fark en net burada görülür. Rehinli alacaklının satış tutarında önceliği vardır (İİK m. 185, 206). Teminatsız malik ise sıra cetveline girer. Sürecin devamı için müteahhit iflası yazısına bakın.
Aşamalı tapu devri neden önce konuşulmalı?
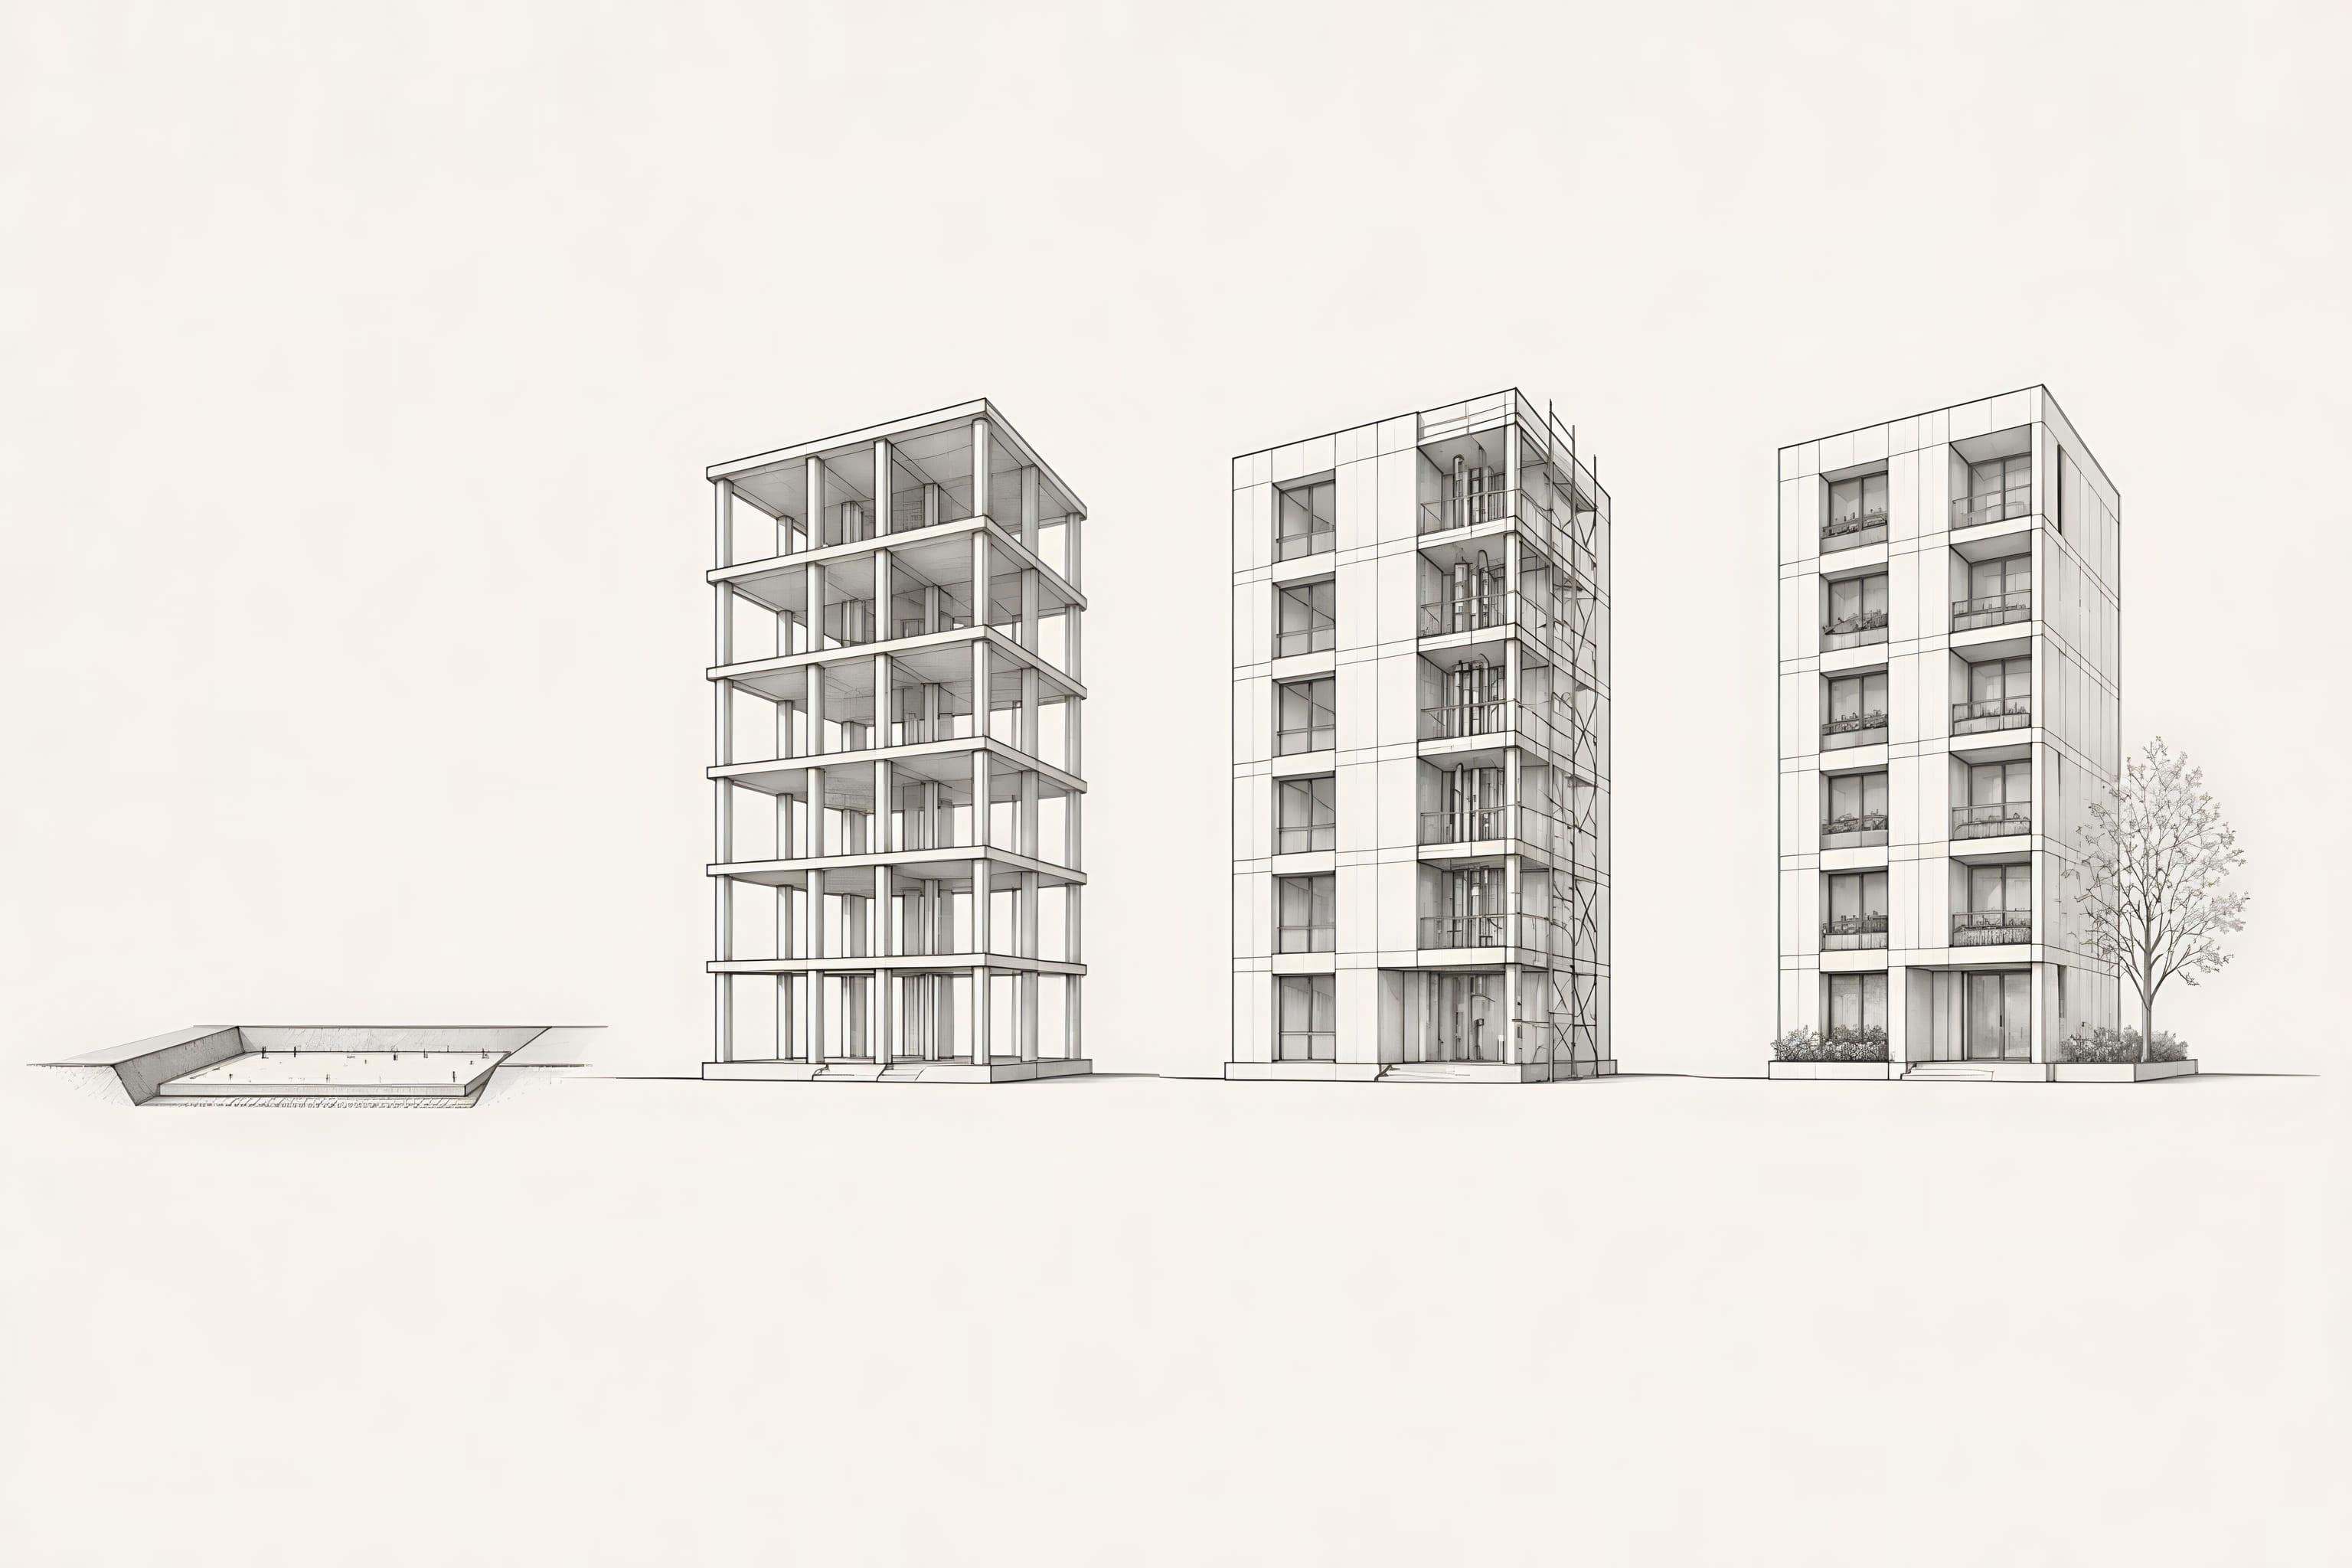
Çünkü diğer kat karşılığı teminat araçları riski sonradan karşılar, aşamalı devir ise baştan küçültür. Müteahhit, tamamlanmamış işin payını zaten elinde tutmadığı için hem iflas hem durma senaryosunda malikin geri alması gereken değer azalır.
Aşamaları ölçülebilir bağlayın: kaba inşaat, cephe ve tesisat, kullanma izni. Tutanak olmadan pay geçmesin. "İşin yüzde kaçı bitti?" sorusunda bağımsız bir ölçü isterseniz yapı denetim kayıtlarını sözleşmede dayanak gösterin. Ön sözleşme aşamasında bu takvim konuşulmadıysa, müteahhit tam devri zaten kazanılmış sayabilir.
Aşamalı devrin bir bedeli var: her aşamada payı devreden malikin yazılı beyanı gerekir (TMK m. 1013). Malik ölürse devir borcu mirasçılara geçer (TMK m. 599). Ama önce mirasçılık belgesi alınır ve mirasçılar birlikte imza verir (TMK m. 598, 640). Malik kısıtlanırsa vasinin devir işlemi için sulh hukuk mahkemesinin izni gerekir (TMK m. 462). Noterde baştan verilen bir aşama vekâleti bu riski azaltır. Ancak vekâlet, aksi kararlaştırılmadıkça ölüm ve ehliyet kaybıyla kendiliğinden sona erer (TBK m. 513). Bu maddeleri imzadan önce bir avukatla yazın.
6306 kapsamında bir de yasal fren var. Müteahhit kendi payına düşen birimleri ilerlemeye göre ve İdarenin izniyle satabilir. İdare tamamlanma oranını belirler, satış bu oranın %10 altında kalır. Tamamlanma oranında ya da üstünde satış için bütün maliklerin muvafakati, yani onayı gerekir (6306 m. 6/13, Yönetmelik m. 13/10).
Bu frenin değeri imzanızdadır. Sözleşmeye peşin ve genel bir muvafakat yazılırsa fren işlemeyebilir. Satılan birimler alıcıları da işin içine sokar. Bunun için üçüncü kişi hakları yazısına bakabilirsiniz.
Kat irtifakı kurulana kadar devredilen taşınmaza müteahhidin üçüncü kişilere borçları için haciz konulamaması da bir koruma sağlar. Ama sınırı var: malzeme ve işçilik alacakları hariçtir, işe başlandıktan sonra altı ay içinde kat irtifakı kurulmazsa koruma biter (6306 m. 6/10). Sözleşmenin tapuya şerh edilmesi ise haklarınızı sonraki hak sahiplerine karşı da ileri sürmenizi sağlar (TMK m. 1009).
Teminat mektubu hangi boşluğu kapatır?
Mektup, ipoteğin satış süresini beklemeden nakit gerektiren boşluğu kapatır. Tabloda en çok işe yaradığı dönem, ipoteğin arkasındaki değerin henüz düşük olduğu ruhsat ile kaba inşaat arasıdır.
Kat karşılığı teminat paketinde tek başına tam devri taşımaz. Örnekte 24 milyon, ruhsat günkü açığın dörtte biri. Bu yüzden onu aşamalı devrin ve ipoteğin tamamlayıcısı sayın.
Mektubun metninde tutarı, bitiş tarihini ve paraya çevirme şartını okuyun. Bitiş tarihi kaba inşaat ya da teslimden önce geliyorsa mektup en riskli ayda sona erebilir. Sözleşmeye, süresi dolmadan yenilenmezse ne olacağını yazın. Yönetmelik de İdareye verilen mektuplarda süreyi işin bitiş tarihine göre belirlemeyi öngörür (m. 13/9-ç). Sizin sözleşmenizde de aynı mantığı arayın.
Mektup, müteahhidin bankayla çalışma gücüne dayanır. Direnç görürseniz bu kendi başına bir bilgidir: banka o tutarda risk almıyorsa, siz neden alıyorsunuz?
Müteahhit teklifinde hangi sayıları istemelisiniz?
Kat karşılığı teminat tekliflerini karşılaştırmak için her müteahhitten aynı dört sayıyı yazılı isteyin. Tek bir "teminat veririz" cümlesi karşılaştırılamaz, açık tablosu karşılaştırılır.
- Her aşamada devredilecek pay oranı ve o aşamanın ölçüsü.
- İpoteğin üst sınırı, derecesi, bitiş tarihi ve hangi aşamada ne kadar kaldırılacağı.
- Mektubun tutarı, bankası, bitiş tarihi ve paraya çevirme şartı.
- Ruhsattan önce İdareye verilecek teminatın ya da bina tamamlama sigortasının belgesi.
Sonra tek soru sorun: "Ruhsat günü açık kaç lira?" Açığı düşük bir teklif, oranı biraz daha yüksek bir tekliften iyi olabilir. Kat karşılığı oranı daireyi, teminat ise o dairenin gerçekten gelip gelmeyeceğini belirler.
Açığın iki temel girdisi inşaat maliyeti ve paylaşım oranıdır. Ücretsiz fizibilite raporu bu iki kalemi teklif değerlendirmeden önce elinize verir. Böylece müteahhidin yazdığı maliyeti tek kaynak olmaktan çıkarırsınız.
Hangi durumda bu hesap yetmez?
Kat karşılığı teminat tablosu bir karar ölçüsüdür, sözleşme metni değildir. Fizibilite raporumuz ipotek tutarı belirlemez, teminat metni yazmaz ve müteahhidin bankadaki durumunu teyit etmez. Bu işler için BinaBina'yı kullanmayın.
İpotek ve fesih maddelerini imzadan önce bir gayrimenkul avukatına okutun. Binada ihtilaflı hisse, eski ipotek veya haciz varsa önce tapu kaydını temizleyin, sonra teminat konuşun.
Sık sorulan sorular
Kat karşılığında ipotek ne zaman kurulmalı?
En güvenlisi, payın müteahhide geçtiği tapu işlemiyle aynı anda kurulmasıdır. Rehin hakkı resmî şekilde yapılan sözleşme ve tapuya tescille doğar (TMK m. 856). Devir önce yapılıp ipotek sonraya kalırsa arada başka bir alacaklı öne geçebilir, sizin dereceniz geriye düşebilir ve satıştan alacağınız para azalabilir.
Teminat mektubunun süresi ne kadar olmalı?
Süre, sözleşmedeki teslim tarihini aşmalı ve olası gecikmeyi de karşılamalıdır. Özel sözleşmedeki mektup için yasal bir süre görmedik; İdareye verilen mektuplarda bile süre işin bitişine göre belirlenir (Yönetmelik m. 13/9-ç). Sözleşmeye, mektup süresi dolmadan yenilenmezse ne olacağını ve paraya çevirme şartını açıkça yazdırın.
Bina tamamlama sigortası varsa %6 teminat istenir mi?
İstenmez. Yönetmelik, kapsamı ve şartları belirlenmiş bina tamamlama sigortası yaptırıldığında teminat şartını kaldırır (m. 13/9-ğ). Malik açısından bu istisna, poliçeyi görmeden rahatlamak anlamına gelmez. Poliçenin neyi kapsadığını, hangi durumda devreye girdiğini ve ödemenin kime yapılacağını sözleşmeyi imzalamadan önce okumak gerekir.
Müteahhit işi bırakırsa devredilen tapu geri gelir mi?
Kendiliğinden gelmez. 6306 kapsamındaki fesihte devredilen hisseler için genel hukuk hükümleri uygulanır (m. 6/14). Fesih yolu bile bir yıl işe başlanmaması ya da en az altı aylık duruş, salt çoğunluk kararı, Kentsel Dönüşüm Müdürlüğüne veya yetki devri varsa İdareye başvuru, resmî tespit ve 30 günlük süre ister. Geri alım için bir avukatla çalışmak gerekir.
Ankara usulünde teminat ipoteği gerekir mi?
Gerekebilir. Devir biten işi geçmiyorsa açık küçülür; bizim hesabımızda her aşamada sıfırdır. Ama ipotek gecikme ve tamamlama alacağını da güvenceye alır. Bu riskler için ipotek ya da bina tamamlama sigortası yine istenebilir. "Ankara usulü" kanunda tanımlı değildir; sözleşmeye her aşamada devredilecek payı ve bağlı olduğu belgeyi yazın.
Kaynaklar
- 6306 Sayılı Kanunun Uygulama Yönetmeliği
- 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun
- 4721 sayılı Türk Medeni Kanunu
- 2004 sayılı İcra ve İflas Kanunu
- 6306 Sayılı Kanunun Uygulama Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik (Resmî Gazete, 13 Aralık 2024, Sayı 32751)
- Mimarlık ve Mühendislik Hizmet Bedellerinin Hesabında Kullanılacak 2026 Yılı Yapı Yaklaşık Birim Maliyetleri Hakkında Tebliğ (Resmî Gazete, 3 Şubat 2026, Sayı 33157)
Bu yazı genel bilgilendirme amaçlıdır, hukuki tavsiye yerine geçmez. Örnek sayılar varsayımdır. Mevzuat ve destek tutarları değişebilir; karar vermeden önce güncel metni ve ilgili kurumu kontrol edin.